La exposición prolongada a sequías y lluvias intensas está asociada con una mayor probabilidad de incumplimiento de créditos en determinadas actividades económicas de República Dominicana, según una investigación de la Superintendencia de Bancos (SB) que analiza la cartera comercial entre noviembre del año 2013 y diciembre del 2025.
El estudio, elaborado por Natsu Then Shimazaki, del Departamento de Monitoreo de Riesgos y Gobierno de Datos de la institución, encontró que la relación entre las precipitaciones extremas y el riesgo de impago varía según la actividad económica. Las estimaciones también muestran diferencias territoriales y proyectan que algunas provincias podrían registrar aumentos de la probabilidad de incumplimiento en los próximos años.
Entre 1960 y 2017, los huracanes y las inundaciones acumularon daños estimados en US$8,606 millones, mientras que las pérdidas anuales asociadas a huracanes se han calculado entre 0.48% y 0.70% del producto interno bruto (PIB).
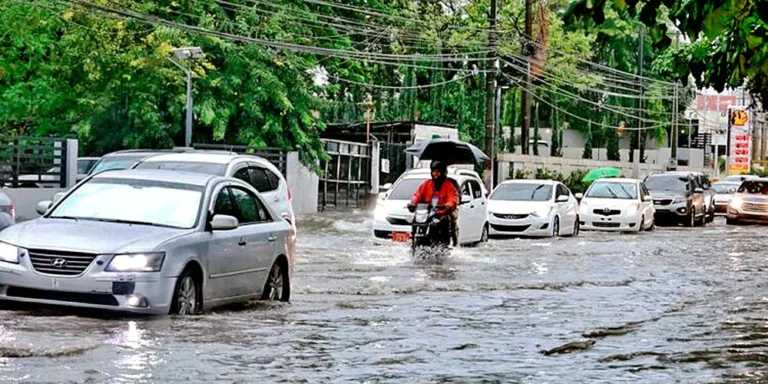
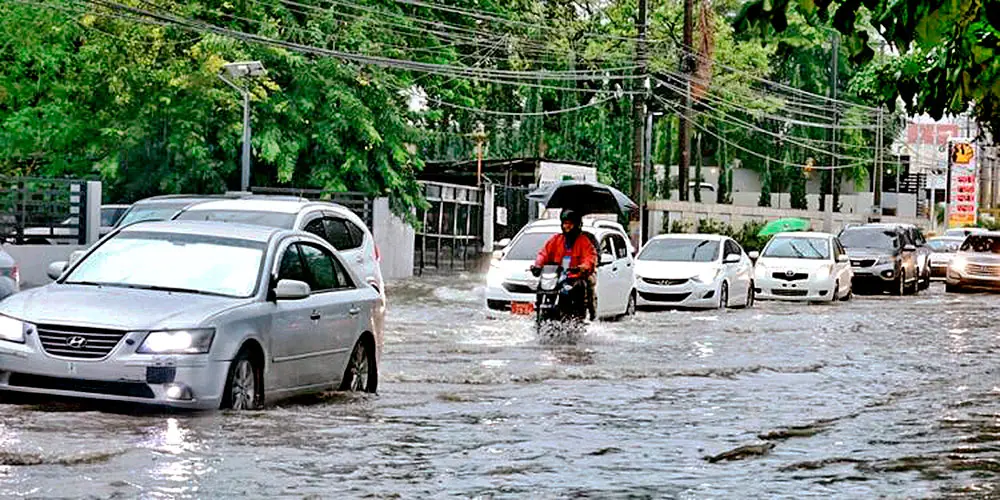
El estudio de la SB advierte sobre la posibilidad de que la exposición acumulada a condiciones extremas de lluvia afecte la capacidad de pago de los deudores comerciales y, por esa vía, la calidad de los créditos otorgados por las entidades financieras. La investigación distingue dos canales de exposición; uno de ellos tiene que ver con las precipitaciones excepcionalmente bajas, vinculadas a sequías y déficit hídrico, y las precipitaciones excepcionalmente altas, relacionadas con lluvias intensas.
Para estimar su asociación con el riesgo crediticio, el análisis utilizó información histórica de la cartera y datos de precipitación, con desagregación por actividad económica y provincia.
En el período estudiado, la exposición acumulada a precipitaciones excepcionalmente bajas se asoció con aumentos de la probabilidad de incumplimiento en Administración Pública y Defensa, Construcción y Comercio. El mayor efecto estimado correspondió a Administración Pública y Defensa, con un incremento de 2.4 puntos porcentuales. En Construcción, el aumento fue de 1.9 puntos porcentuales, mientras que en Comercio al por Mayor y al por Menor alcanzó 0.2 puntos porcentuales.
En el caso de la construcción, el estudio plantea que la dependencia del agua para procesos como la preparación de terrenos y la producción de concreto puede ayudar a explicar su sensibilidad. Los períodos prolongados de déficit hídrico pueden retrasar proyectos y elevar los costos operativos, factores que podrían debilitar la capacidad de pago de las empresas y otros deudores del sector.
El documento también encontró un efecto diferente en Pesca, cuando plantea que la exposición acumulada a precipitaciones excepcionalmente bajas se asoció con una reducción de 1.8 puntos porcentuales en la probabilidad de incumplimiento de esa actividad.
En la investigación se advierte que este resultado debe interpretarse con cautela y que podrían influir otros factores climáticos, entre ellos los fenómenos de El Niño y La Niña.
Los resultados reflejan que una misma condición climática no necesariamente tiene consecuencias crediticias iguales para todas las actividades productivas. Su efecto depende de las características de cada sector y de la forma en que las variaciones de las precipitaciones repercuten en sus operaciones.
El segundo canal analizado comprende las precipitaciones excepcionalmente altas. En este grupo, la investigación identificó asociaciones positivas con la probabilidad de incumplimiento en actividades financieras y de seguro, transporte y almacenamiento e Industria Manufacturera.
El efecto marginal estimado fue de 2.4 puntos porcentuales para Actividades Financieras y de Seguro, de 1.2 puntos para Transporte y Almacenamiento y de 0.6 puntos para Industria Manufacturera.
En el transporte y almacenamiento, las lluvias intensas pueden afectar la movilidad, las operaciones logísticas y la continuidad de los servicios.
En la manufactura, las interrupciones operativas o los daños a instalaciones pueden comprometer la producción y generar gastos extraordinarios. Estas son vías posibles de transmisión del riesgo, no causas demostradas individualmente por el modelo.
La asociación identificada en las actividades financieras y de seguros también merece atención por su vínculo con el propio sistema que concede y administra el crédito. No obstante, el estudio no establece que las lluvias intensas provoquen directamente los impagos ni que todas las empresas de estas actividades presenten el mismo comportamiento.
Mientras, la exposición acumulada a precipitaciones excepcionalmente altas se relacionó con reducciones estimadas de 0.8 puntos porcentuales en agricultura, ganadería, caza y silvicultura y de 2.5 puntos en suministro de electricidad, gas, vapor y aire acondicionado. Esos resultados refuerzan la heterogeneidad observada entre actividades económicas.
El déficit de lluvia aparece relacionado con mayores probabilidades de incumplimiento en actividades como la construcción, mientras que las lluvias intensas muestran asociaciones positivas en transporte, manufactura y actividades financieras y de seguros.
Monseñor Nouel, Samaná…
Las proyecciones del estudio sitúan en Monseñor Nouel, Samaná y La Altagracia los mayores aumentos de la probabilidad de incumplimiento asociados con la exposición a precipitaciones excepcionalmente bajas para 2030, con variaciones estimadas de 1.9, 1.6 y 1.3 puntos porcentuales, respectivamente, frente al nivel de referencia de 2025.
El análisis extiende las estimaciones hasta 2040 y 2050 bajo el escenario climático SSP5-8.5 (de altas emisiones de gases de efecto invernadero), caracterizado por altas emisiones. Los resultados apuntan a que el riesgo vinculado al déficit de precipitaciones aumentaría gradualmente a escala agregada, aunque los efectos serían más pronunciados en determinadas provincias.
Incrementos que se han proyectado, los seguros
Para el canal de lluvias intensas, los mayores incrementos proyectados se concentran en Independencia y Bahoruco, donde los impactos promedio rondan los tres puntos porcentuales en los horizontes analizados. Sin embargo, la participación de las actividades económicas vinculadas a este canal no supera individualmente el 1% de la deuda comercial en cada una de esas dos provincias.
El estudio de la SB señala que las actividades financieras y de seguros, transporte y almacenamiento e industria manufacturera representan, en conjunto, aproximadamente el 38% de la deuda comercial total.
EL CARIBE